Smartphone a rate: come funziona e cosa controllare prima di firmare

Comprare uno smartphone a rate è ormai la strada normale, non l’eccezione: molti modelli da 700 euro in su vengono venduti più a rate che in un’unica soluzione. Il problema non è il principio, è la quantità di roba che resta fuori dal cartellino: interessi, spese di istruttoria, assicurazioni, penali e una segnalazione in banca dati che ti porti dietro per mesi.
Qui sotto trovi i quattro modi per dilazionare il pagamento, come si leggono TAN e TAEG con due esempi numerici, cosa finisce in centrale rischi e una checklist in sette punti da usare in negozio, prima di firmare.
Le quattro strade per pagare a rate
La formula scelta cambia costo, durata e chi può chiederti i soldi se smetti di pagare.
Rateizzazione dell’operatore. Il telefono è legato al contratto della SIM e la rata arriva in bolletta. Spesso il prezzo di listino scende, perché l’operatore recupera sul canone. In cambio accetti un vincolo: se disdici prima della scadenza, il costo residuo del dispositivo ti viene addebitato in una volta, con eventuali penali.
Finanziamento con un istituto. È il caso di Agos, Findomestic, Compass e simili: un contratto di credito al consumo separato da quello telefonico, con un suo TAEG e un suo piano di rimborso. Il debito è verso la finanziaria, non verso il negozio: resta valido anche se il telefono si rompe o cambi gestore.
BNPL, cioè Klarna, Scalapay e simili. Tre o quattro rate senza interessi dichiarati, approvazione in pochi secondi al checkout. Il costo non è zero: quando salti una scadenza arrivano commissioni di insoluto e interessi di mora. Dal 20 novembre 2026 queste formule rientrano a tutti gli effetti nelle regole del credito al consumo.
Carta di credito rateale o revolving. La più flessibile e la più cara: puoi rateizzare anche una parte dell’acquisto e decidere mese per mese quanto versare. Il TAEG di una revolving viaggia spesso sopra il 15%, quindi va usata solo per emergenze e saldata in fretta.
| Formula | Costo tipico | Chi rischia se smetti di pagare | Quando ha senso |
|---|---|---|---|
| Rateizzazione operatore | Zero interessi visibili, canone vincolato | L’operatore, con addebito del residuo | Se resti con quel gestore per tutta la durata |
| Finanziaria | TAEG tra il 6% e il 14% | La finanziaria, con segnalazione in centrale rischi | Importi alti, con rata sostenibile |
| BNPL | Zero in tempo, commissioni se ritardi | La piattaforma, con recupero credito | Acquisti piccoli e copertura certa in due mesi |
| Carta revolving | TAEG spesso oltre il 15% | La banca, con interessi che si accumulano | Solo emergenze, con rimborso rapido |
Quanto costa uno smartphone a rate: TAN e TAEG
Il TAN è il tasso di interesse applicato al capitale finanziato. Il TAEG è la stessa cosa più tutte le spese obbligatorie: istruttoria, incasso rata, assicurazioni imposte dal finanziatore, bolli. È l’unico numero che permette di confrontare due offerte, perché tiene dentro tutto quello che pagherai.
Un esempio con numeri veri. Ottocento euro in 24 rate, TAN 9,9%: la rata è di 36,88 euro al mese, il totale pagato 885,10 euro e il TAEG 10,4%. Se il finanziatore aggiunge 25 euro di istruttoria, la rata non cambia ma il TAEG sale al 13,9% e il costo totale a 910,10 euro. Trenta centesimi al giorno per una voce che nel volantino non c’era.
Il caso più insidioso è il tasso zero. Ottocento euro scarsi, 799 per la precisione, in 24 rate senza interessi con 49 euro di spese di apertura pratica: la rata è di 33,29 euro, il totale 848 euro e il TAEG 6,3%. Non è un furto, ma non è gratis: la pubblicità non è tenuta a dirlo con la stessa evidenza.
Tip
Chiedi sempre il SECCI, il modulo europeo di informazione sul credito al consumo: due pagine standard con TAEG, importo totale del credito e totale dovuto già calcolati. Se il venditore non ce l’ha, si scarica dal sito del finanziatore prima di firmare. Confronta il totale dovuto, non la rata.
Cosa finisce in centrale rischi
Ogni finanziamento al consumo viene registrato nelle banche dati private dei consumatori, CRIF ed Experian in testa. Non è una lista nera: è un archivio di come paghi. Una rata saldata in tempo migliora il profilo, un ritardo oltre i 30 giorni lascia un segno che le altre finanziarie vedono.
La Centrale dei Rischi di Banca d’Italia è un’altra cosa e scatta solo sopra i 30.000 euro di esposizione: per un telefono da 800 euro non c’entra. Quello che conta è l’altro effetto: ogni richiesta di finanziamento lascia una traccia anche quando viene rifiutata. Cinque domande in un mese presso istituti diversi fanno sembrare una persona disperata: la sesta spesso arriva più cara.
Dal 20 novembre 2026 il finanziatore dovrà avvisarti prima di comunicare la prima informazione negativa a una banca dati e confermarti la registrazione entro 30 giorni. Fino a quella data la buona pratica è chiedere una visura gratuita a CRIF per controllare cosa risulta.
Assicurazioni, penali e rimborso anticipato
L’assicurazione sul finanziamento è facoltativa per legge, ma in cassa viene presentata come parte del pacchetto. Copre furto, rottura accidentale o perdita del lavoro a seconda della polizza e costa in genere tra l’8% e il 15% dell’importo finanziato. Se la rifiuti la rata scende: chiedilo esplicitamente, perché il preventivo di default spesso la include.
Il rimborso anticipato è un diritto, non una concessione. Puoi chiudere il finanziamento prima della scadenza e ottenere la riduzione del costo totale del credito in proporzione alla durata residua. Dal recepimento della sentenza Lexitor la riduzione comprende anche i costi che non dipendono dalla durata, cioè le spese di istruttoria e le commissioni pagate all’inizio. L’indennizzo dovuto al finanziatore è limitato per legge e va indicato nel contratto: se non lo trovi, è un motivo valido per non firmare.
Ricorda il diritto di recesso: 14 giorni sui contratti a distanza. Se il finanziatore non ti ha consegnato le condizioni, il termine si allunga a 12 mesi e 14 giorni.
Se il telefono si rompe, viene rubato o cambi operatore
Il finanziamento è un debito autonomo. Se il telefono cade nella sabbia il debito non si ferma: la garanzia legale di due anni copre i difetti di fabbrica, non le cadute: per quelle serve l’assicurazione o la riparazione a pagamento. La guida su telefono rotto, garanzia e assistenza in Italia spiega come far valere i due anni senza pagare.
Se il telefono viene rubato, il debito resta tuo. La denuncia ai carabinieri serve per l’assicurazione e per bloccare l’IMEI, non per cancellare le rate: la finanziaria non è responsabile del furto. Alcune polizze coprono il caso, quasi sempre con franchigia e obbligo di denuncia entro 24 o 48 ore.
Sul cambio operatore c’è un malinteso frequente: la portabilità del numero non tocca il finanziamento del telefono. Se il dispositivo è stato comprato con la rateizzazione dell’operatore e disdici il contratto, il residuo ti viene fatturato subito. Se il telefono è brandizzato e bloccato sul network, la portabilità può slittare fino alla scadenza del vincolo.
Un capitolo a parte è il ricondizionato a rate: il prezzo più basso non rende conveniente un TAEG alto. La guida su come comprare uno smartphone ricondizionato copre le verifiche sul dispositivo, questa sul credito.
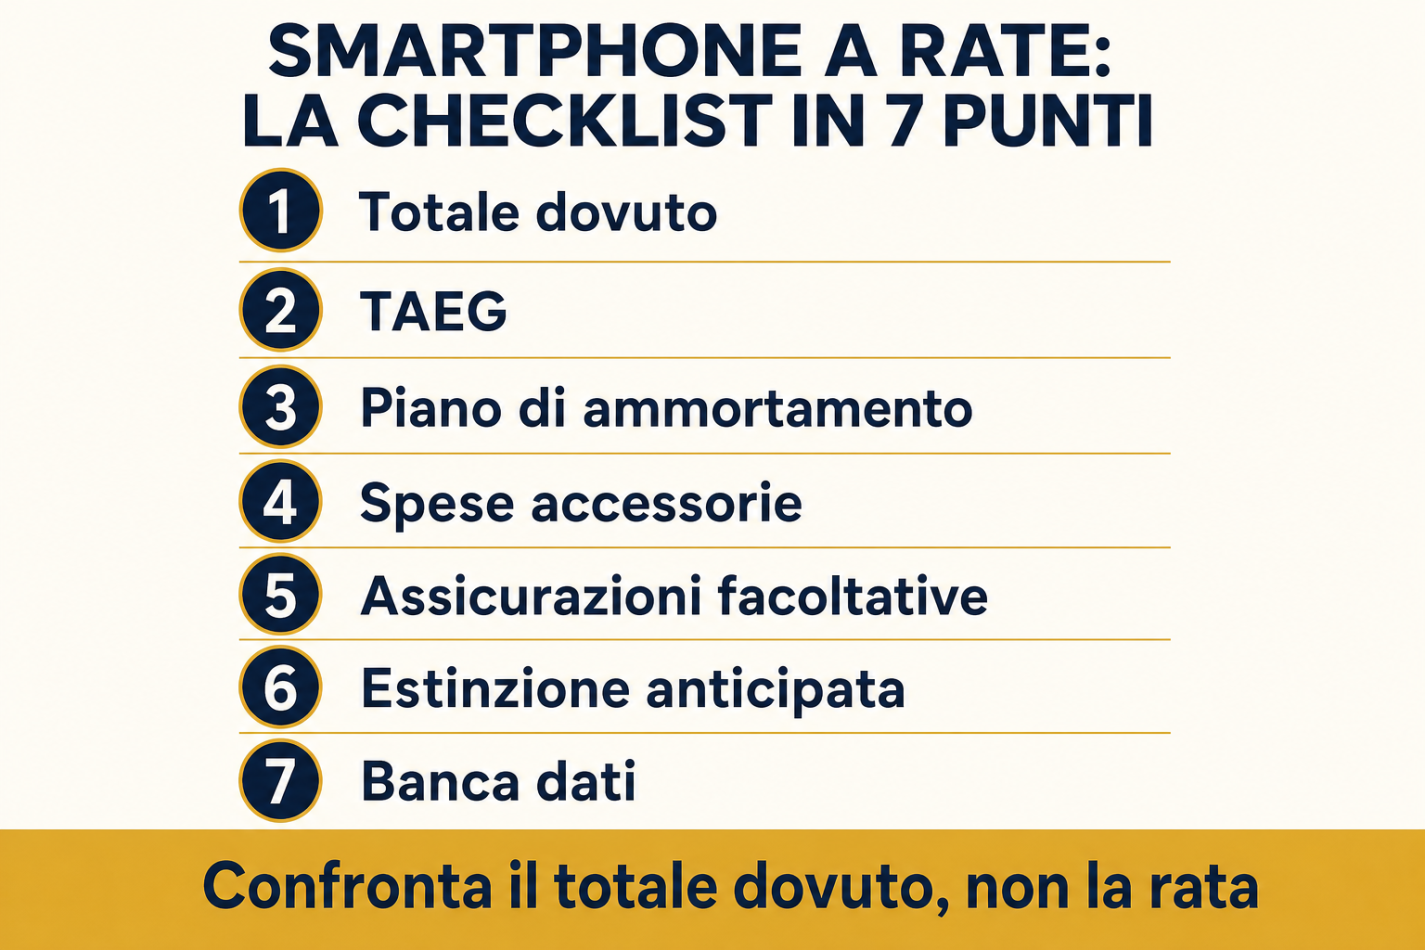
La checklist in 7 punti prima di firmare
Porta documento d’identità, tessera sanitaria, ultima busta paga e IBAN per l’addebito. Poi leggi i sette punti nell’ordine.
- Totale dovuto: importo finanziato più interessi e spese, da confrontare con il prezzo in contanti.
- TAEG: l’unico numero che permette il confronto tra due offerte. Se manca, manca il contratto.
- Piano di ammortamento: quante rate, di quale importo e con quale scadenza.
- Spese accessorie: istruttoria, incasso rata, invio cartaceo, bolli. Vanno sommate, non lette una per una.
- Assicurazioni: quali sono facoltative, quanto costano e come si disdicono. Fatti scrivere che sono facoltative.
- Estinzione anticipata: indennizzo previsto e criterio di ricalcolo, con un esempio scritto su 12 rate residue.
- Banca dati: chi riceve i dati e cosa succede alla prima rata saltata.
Cosa cambia dal 20 novembre 2026
Il D.Lgs. 212/2025, con il decreto CICR del 9 luglio 2026 pubblicato in Gazzetta il 17 agosto, riscrive le regole del credito al consumo. L’adeguamento scade il 20 novembre 2026, con slittamento fino a 90 giorni se le norme attuative di Banca d’Italia arrivano dopo.
Le novità che toccano chi compra un telefono a rate sono quattro. La soglia delle tutele sale da 75.000 a 100.000 euro. Il BNPL viene ricondotto alla disciplina del credito, con l’abolizione delle vecchie esenzioni per i finanziamenti senza interessi. Gli annunci devono riportare l’avvertenza “Attenzione! Prendere in prestito denaro costa denaro” e nessuna informazione può avere più evidenza del TAEG. La valutazione del merito creditizio non può usare dati dai social network e, se è automatizzata, hai diritto a una spiegazione e a un riesame umano.
C’è poi una regola anti-elusione sui piccoli importi: sotto i 200 euro il regime è alleggerito, ma nel calcolo della soglia contano anche i crediti frazionati su più contratti della stessa operazione.
Ultimo dettaglio utile: se stai aspettando un calo di prezzo, controlla che lo sconto sia reale e non gonfiato prima. La guida su come capire se lo sconto del Black Friday è vero spiega quali storico prezzi guardare: vale per qualsiasi promozione.
Domande frequenti sullo smartphone a rate
Quanto costa davvero uno smartphone a rate?
Dipende da interessi, spese e assicurazioni. Su 800 euro in 24 rate con TAN 9,9% il costo del credito è di circa 85 euro, che diventano 110 con 25 euro di istruttoria.
Il tasso zero è davvero gratis?
Raramente. Il tasso è zero ma le spese di apertura pratica no: 49 euro su 799 in 24 rate producono un TAEG del 6,3%. Resta accettabile, purché confrontata con lo sconto che perdi pagando a rate.
Posso estinguere il finanziamento prima della scadenza?
Sì, è un diritto previsto dalla legge sul credito al consumo: hai la riduzione del costo totale in proporzione alla durata residua, comprese le spese pagate all’inizio. Il finanziatore può chiedere un indennizzo, ma è limitato e va indicato nel contratto.
Se cambio operatore le rate restano?
Sì, se il telefono è finanziato con un istituto: il debito è verso la finanziaria e la portabilità del numero non lo tocca. Con la rateizzazione dell’operatore, disdire il contratto fa scattare l’addebito del residuo in una soluzione.
Cosa succede se il telefono viene rubato?
Le rate continuano. La denuncia serve a bloccare l’IMEI e ad attivare l’assicurazione, non a estinguere il debito. Senza polizza, il costo del telefono rubato si somma a quello del nuovo.
Il BNPL conta come finanziamento per la centrale rischi?
Dal 20 novembre 2026 il BNPL rientra nelle regole del credito al consumo: le piattaforme dovranno valutare il merito creditizio e gestire le segnalazioni come gli altri finanziatori.